Por Paola
Diferenças no fechamento de caixa acontecem quando os valores registrados nas vendas não correspondem aos recebimentos e às movimentações realizadas durante o expediente. O problema pode surgir por um troco entregue incorretamente, pagamentos registrados na modalidade errada, sangrias não informadas ou cancelamentos sem a devida conferência. Para evitar essas situações, é necessário acompanhar cada operação desde a abertura até o encerramento do caixa. Um PDV varejo online pode auxiliar nesse processo ao organizar vendas, formas de pagamento e movimentações financeiras. Entretanto, a confiabilidade dos resultados depende de registros corretos e procedimentos bem definidos. Neste conteúdo, você entenderá como identificar as causas das diferenças, realizar a conferência dos valores e estabelecer uma rotina para reduzir erros.
Por Que Acontecem Diferenças no Fechamento de Caixa?
As diferenças de caixa surgem quando alguma movimentação financeira não é registrada corretamente ou quando o valor efetivamente recebido não corresponde ao informado no sistema. Mesmo uma venda aparentemente simples pode gerar divergências caso o operador selecione a forma de pagamento errada, entregue um troco incorreto ou deixe de registrar uma retirada.
Em estabelecimentos que realizam muitas vendas ao longo do dia, essas situações podem passar despercebidas até o encerramento do expediente.
Erros na abertura do caixa
O problema pode começar antes mesmo da primeira venda.
Imagine que uma loja inicie o expediente com R$ 200 disponíveis para troco, mas o operador registre apenas R$ 150.
Mesmo que todas as vendas sejam realizadas corretamente, haverá uma diferença de R$ 50 entre o saldo físico e o previsto no sistema.
Por isso, o valor inicial precisa ser contado e confirmado antes do início das operações.
Formas de pagamento registradas incorretamente
Um cliente pode realizar uma compra de R$ 120 utilizando Pix, mas o operador selecionar dinheiro no momento de finalizar a venda.
Nesse caso, o valor total vendido estará correto. Entretanto, o sistema indicará R$ 120 em dinheiro que não foram colocados na gaveta.
Ao mesmo tempo, existirá um recebimento por Pix que não corresponde ao lançamento realizado.
Esse exemplo demonstra que nem toda divergência significa perda financeira. Algumas diferenças são provocadas pela classificação incorreta das transações.
Retiradas e entradas sem registro
Durante o funcionamento do comércio, o responsável pode retirar dinheiro do caixa ou adicionar valores para reforçar o troco.
Essas operações são conhecidas como sangrias e suprimentos.
Quando não são registradas, o saldo esperado deixa de representar a quantidade de dinheiro disponível.
Um PDV varejo online com controle dessas movimentações pode facilitar a identificação dos valores retirados ou adicionados, desde que os registros sejam realizados no momento correto.
Cancelamentos, devoluções e estornos
Uma venda cancelada pode exigir ajustes no controle financeiro e, dependendo da operação, também nos registros fiscais.
O problema ocorre quando uma etapa é realizada e outra permanece pendente.
Por exemplo, um cliente recebe a devolução de R$ 80 em dinheiro, mas essa saída não é registrada no caixa.
No fechamento, haverá R$ 80 a menos do que o sistema espera encontrar.
Por isso, cancelamentos e devoluções devem seguir procedimentos específicos, preservando o histórico da operação original.
Como Fazer o Fechamento de Caixa Corretamente?
O fechamento de caixa deve seguir uma sequência que começa na conferência do saldo inicial, passa pelo registro das vendas e movimentações e termina na comparação entre os valores esperados e os efetivamente encontrados. A principal regra é conferir cada forma de pagamento separadamente, evitando misturar dinheiro físico com recebimentos eletrônicos.
Confira o saldo inicial antes da primeira venda
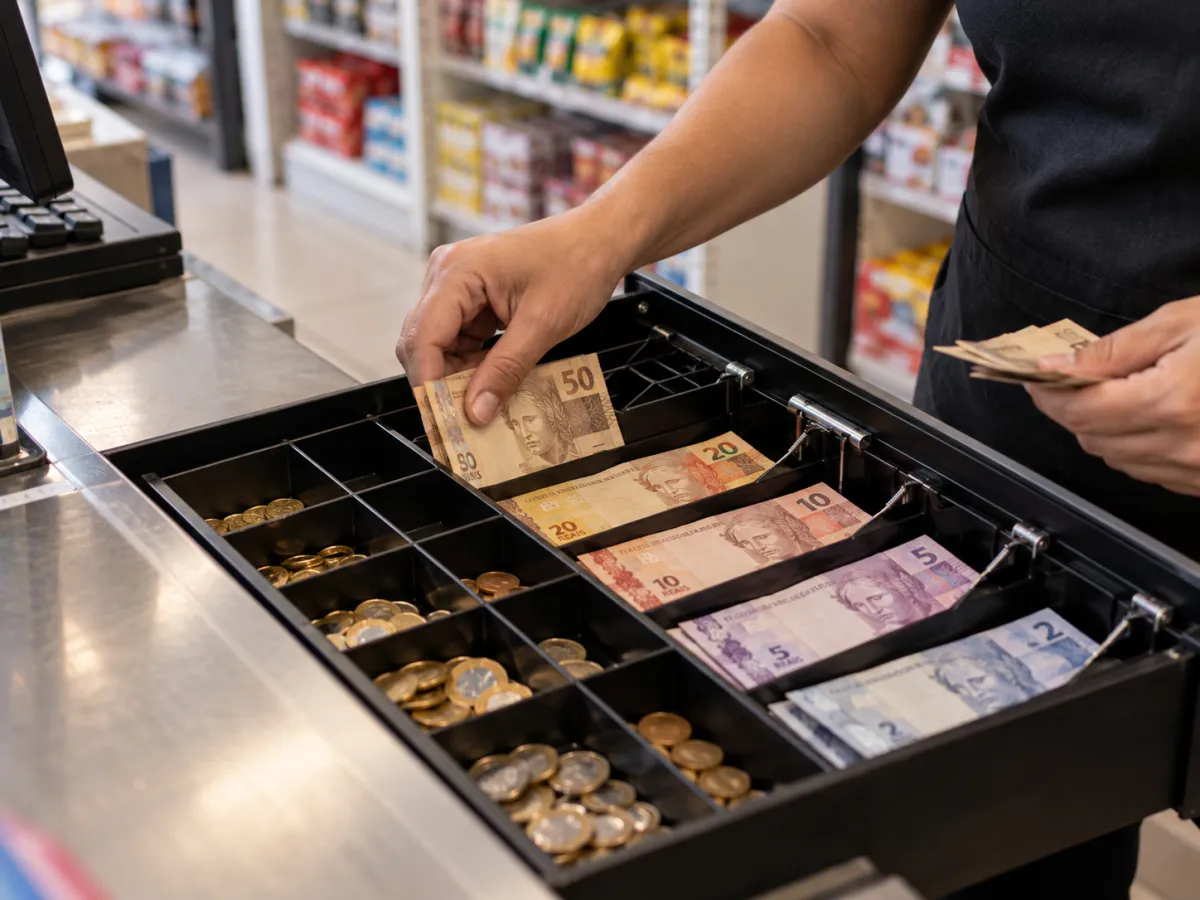
O operador deve contar o dinheiro disponível para troco e registrar esse valor na abertura.
Esse procedimento permite estabelecer uma referência confiável para o restante do expediente.
Também é importante verificar se o caixa anterior foi encerrado corretamente e se não existem movimentações pendentes.
Quando a loja trabalha com diferentes turnos, cada abertura precisa estar associada ao período e ao responsável correspondente.
Registre cada venda com a forma de pagamento correta
O registro da venda precisa refletir exatamente como o cliente realizou o pagamento.
Uma loja pode aceitar diferentes modalidades:
-
Dinheiro;
-
Pix;
-
Cartão de débito;
-
Cartão de crédito;
-
Pagamento dividido entre duas ou mais modalidades;
-
Outras condições comerciais utilizadas pelo estabelecimento.
A escolha correta da modalidade é fundamental porque o dinheiro físico e os recebimentos eletrônicos são conferidos de maneiras diferentes.
Se um cliente pagar R$ 50 no Pix e R$ 30 em dinheiro, por exemplo, a venda de R$ 80 precisa manter essa divisão.
Registrar o valor integral em apenas uma modalidade criará informações incorretas para a conferência.
Registre sangrias e suprimentos imediatamente
As movimentações que alteram o dinheiro disponível no caixa precisam ser identificadas.
A sangria representa a retirada de valores, enquanto o suprimento corresponde à inclusão de dinheiro que não surgiu de uma nova venda.
Uma retirada de R$ 300 para guardar no cofre, por exemplo, não representa uma despesa da empresa. Trata-se de uma transferência de numerário que precisa ser documentada.
O ideal é registrar o valor, a data, o horário, o responsável e o motivo da movimentação.
Essa identificação permite verificar posteriormente onde o dinheiro foi direcionado.
Conte o dinheiro físico no encerramento
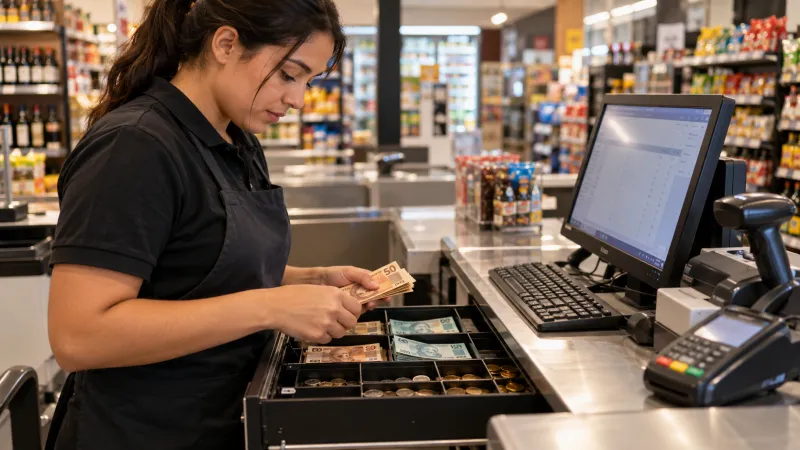
Ao terminar o expediente, o operador precisa conferir a quantidade de dinheiro existente na gaveta.
A contagem deve considerar notas e moedas, incluindo o fundo de troco que permaneceu no caixa.
O valor encontrado será comparado com o saldo esperado, calculado a partir das movimentações registradas.
Em estabelecimentos com grande movimento, uma segunda conferência pode ser útil quando aparece uma diferença.
É importante realizar a contagem sem alterar os registros anteriores apenas para fazer os valores coincidirem.
Confira os recebimentos eletrônicos separadamente
As vendas realizadas em cartões e Pix não devem ser somadas ao dinheiro físico existente na gaveta.
Essas modalidades precisam ser verificadas por meio dos registros das transações, dos comprovantes disponíveis e das informações fornecidas pelas instituições responsáveis.
No cartão, o valor bruto vendido pode ser diferente do valor líquido posteriormente depositado, em razão de taxas e condições contratuais.
Por isso, uma diferença entre o valor da venda e o depósito bancário não significa necessariamente que houve erro no fechamento.
Finalize o período e registre o resultado
Depois das conferências, o responsável deve registrar o encerramento do caixa.
O fechamento precisa indicar:
-
Data e período conferido;
-
Operador responsável;
-
Saldo inicial;
-
Movimentações registradas;
-
Valores esperados;
-
Valores efetivamente apurados;
-
Diferenças identificadas e respectivas justificativas, quando conhecidas.
Esse histórico facilita consultas futuras e evita que problemas antigos sejam confundidos com movimentações de outro expediente.
Como Calcular o Saldo Esperado no Fechamento de Caixa?
O saldo esperado em dinheiro é calculado somando o valor inicial às entradas efetivas de numerário e subtraindo as saídas registradas. Esse resultado deve ser comparado com a contagem física. Pix, cartões e outros recebimentos eletrônicos não entram nesse cálculo da gaveta, pois precisam de conferência própria.
Exemplo prático de fechamento de caixa
Considere uma loja de varejo com as seguintes movimentações durante um turno:
| Movimentação | Valor |
|---|---|
| Saldo inicial para troco | R$ 200,00 |
| Vendas recebidas em dinheiro | R$ 1.270,00 |
| Suprimento de caixa | R$ 80,00 |
| Sangrias realizadas | R$ 600,00 |
| Devolução paga em dinheiro | R$ 50,00 |
| Saldo físico esperado | R$ 900,00 |
O cálculo é:
R$ 200 + R$ 1.270 + R$ 80 − R$ 600 − R$ 50 = R$ 900.
Se o operador contar R$ 880, existe uma falta de R$ 20 que precisa ser investigada.
Se forem encontrados R$ 920, haverá uma sobra de R$ 20.
Nos dois casos, o objetivo é descobrir o motivo da diferença.
Esse exemplo considera os recebimentos em dinheiro já líquidos dos trocos entregues e registra a devolução separadamente. Quando um sistema já desconta determinado estorno do total recebido, esse valor não deve ser subtraído novamente.
Por que o total vendido é diferente do dinheiro disponível?
O faturamento das vendas realizadas no período não corresponde necessariamente ao valor que estará disponível fisicamente.
Imagine que, além das vendas em dinheiro apresentadas no exemplo, a loja tenha registrado R$ 1.400 em cartões e R$ 600 em Pix.
Esses recebimentos fazem parte do movimento comercial, mas não aumentam o numerário existente na gaveta.
Um PDV varejo online deve permitir distinguir o valor total das vendas, os recebimentos por modalidade e o saldo físico esperado, conforme os recursos disponíveis.
Essa separação evita que o comerciante interprete como falta de dinheiro aquilo que, na realidade, foi recebido por outro meio.
Como Identificar a Origem de uma Diferença no Caixa?
Para identificar a causa de uma divergência, o primeiro passo é verificar onde ela aparece: no dinheiro físico, no Pix, nos cartões ou em mais de uma modalidade. Em seguida, é necessário comparar as transações do período com os registros das movimentações e procurar valores que expliquem a diferença.
A tabela abaixo apresenta situações comuns na rotina do varejo.
| Situação identificada | Possível causa | O que conferir |
|---|---|---|
| Falta dinheiro na gaveta | Troco incorreto ou sangria não registrada | Contagem, retiradas e histórico das vendas |
| Sobra dinheiro no caixa | Suprimento não informado ou venda classificada incorretamente | Entradas e modalidades de pagamento |
| Falta no dinheiro e sobra no Pix | Pagamento registrado na modalidade errada | Venda original e extrato do Pix |
| Venda no cartão sem transação correspondente | Pagamento não aprovado ou lançamento incorreto | Comprovante e relatório da adquirente |
| Diferença após uma devolução | Estorno ou retirada sem registro adequado | Operação original e comprovante da devolução |
| Valor depositado do cartão menor que o vendido | Taxas ou prazo de liquidação | Valor bruto, descontos e calendário de recebimento |
Observe quando duas diferenças possuem o mesmo valor
Um detalhe importante é verificar se a divergência aparece simultaneamente em modalidades diferentes.
Imagine que o caixa apresente uma sobra de R$ 45 em dinheiro e uma diferença de R$ 45 a menos no Pix.
Essa coincidência pode indicar que um pagamento recebido em dinheiro foi registrado como Pix.
Não significa que essa seja necessariamente a causa, mas representa um ponto de partida para a investigação.
Comparar valores equivalentes pode ajudar a localizar registros incorretos sem precisar revisar todas as vendas indiscriminadamente.
Procure pelas operações realizadas próximo ao horário do erro
Se a divergência foi percebida durante o expediente, vale verificar as transações realizadas desde a última conferência correta.
Os registros de horário, operador, valor e forma de pagamento permitem reduzir o número de operações que precisam ser examinadas.
Em uma loja com diferentes caixas, a investigação deve começar pelo terminal e pelo turno onde a diferença foi encontrada.
Isso evita misturar movimentações de responsáveis diferentes e aumenta a precisão da conferência.
Como Evitar Erros nos Pagamentos por Pix e Cartão?
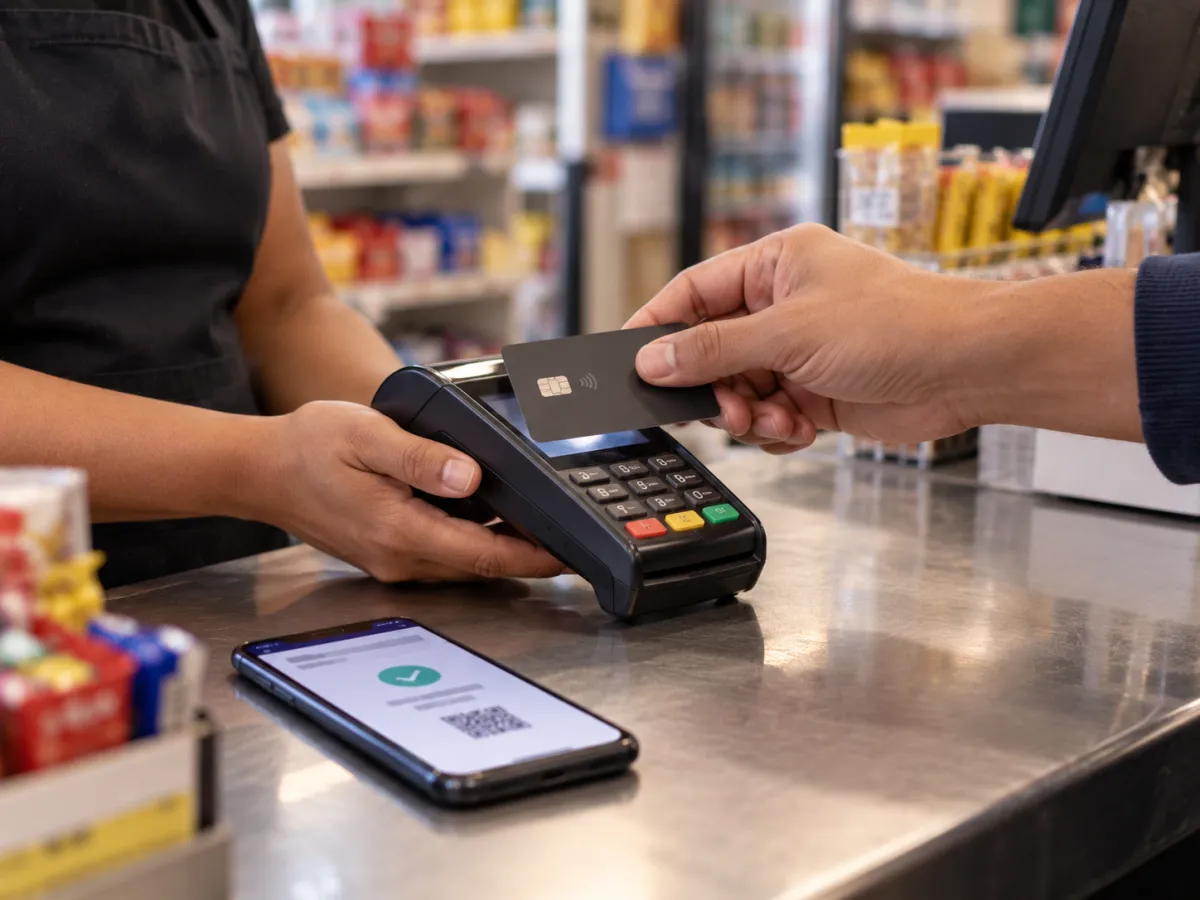
Para reduzir divergências nos pagamentos eletrônicos, o varejista precisa confirmar se cada transação foi realmente aprovada e se o valor registrado corresponde ao recebido. Também é necessário diferenciar o momento da venda do momento em que o dinheiro fica disponível na conta da empresa.
Verifique o recebimento do Pix antes de concluir a venda
Uma venda não deve ser considerada paga apenas porque o cliente apresentou uma imagem de comprovante.
O ideal é verificar a confirmação efetiva do recebimento no aplicativo bancário ou em uma integração confiável utilizada pela empresa.
O Banco Central orienta a conferência do extrato bancário em situações envolvendo comprovantes de Pix e possíveis fraudes.
Essa recomendação pode ser consultada nas orientações oficiais do Banco Central sobre segurança e golpes no Pix.
Para manter o controle organizado, o estabelecimento deve observar:
-
Valor efetivamente recebido;
-
Identificação da transação;
-
Conta de destino;
-
Data e horário;
-
Correspondência entre recebimento e venda.
Também é importante diferenciar um pagamento concluído de uma tentativa, agendamento ou operação pendente.
Confira as vendas feitas com cartão
Os pagamentos realizados em cartões precisam ser comparados com os registros das máquinas ou da solução de pagamento utilizada.
Uma venda lançada no PDV não garante, por si só, que a transação tenha sido aprovada pela operadora.
Por isso, é necessário verificar possíveis pagamentos recusados, cancelados ou registrados com valores incorretos.
Outro cuidado é separar a conferência das transações aprovadas da conciliação financeira posterior.
Por exemplo, uma venda de R$ 100 pode gerar um depósito líquido inferior a esse valor devido às taxas contratadas.
Nesse caso, o valor bruto da transação e o recebimento líquido precisam ser analisados em etapas distintas.
Tenha atenção aos pagamentos divididos
Os pagamentos mistos exigem um cuidado adicional.
Considere uma compra de R$ 150, na qual o cliente utiliza R$ 100 no cartão e R$ 50 em dinheiro.
Se o operador registrar os R$ 150 integralmente no cartão, o sistema apresentará uma informação incorreta sobre o recebimento.
Uma solução é utilizar um procedimento de conferência antes de finalizar a venda, verificando se a soma das modalidades corresponde ao valor total.
O PDV varejo online também pode ajudar nessa etapa quando oferece suporte ao registro de múltiplas formas de pagamento em uma única operação.
O Que Fazer Quando o Caixa Não Fecha?
Quando o caixa apresenta diferença, o responsável deve conferir novamente os valores, localizar as movimentações do período e identificar possíveis erros antes de realizar qualquer ajuste. Caso a origem não seja encontrada, a divergência precisa permanecer documentada para análise posterior, sem alterar artificialmente os registros para igualar os saldos.
Um procedimento seguro pode seguir esta sequência:
Confirme a contagem: verifique novamente notas e moedas, incluindo valores separados para troco e quantias que ainda não foram recolhidas.
Revise o saldo inicial: confirme se o caixa começou com o valor realmente informado no sistema.
Confira as movimentações manuais: compare sangrias, suprimentos e outras retiradas com os registros disponíveis.
Analise operações excepcionais: observe cancelamentos, devoluções, pagamentos divididos, descontos e alterações feitas durante o expediente.
Verifique os meios eletrônicos: compare as vendas registradas com as transações aprovadas, sem confundir venda bruta com liquidação bancária.
Registre a ocorrência: se a diferença continuar sem explicação, documente seu valor, período, responsável, verificações realizadas e necessidade de acompanhamento.
Por que não ajustar o saldo apenas para fazer o caixa bater?
Um ajuste sem justificativa pode esconder a origem do problema.
Imagine que o fechamento apresente falta de R$ 30 e alguém altere o registro de uma movimentação para eliminar a diferença.
No dia seguinte, o relatório poderá indicar um caixa aparentemente correto, mas a empresa terá perdido a informação necessária para identificar a falha.
A correção de um lançamento deve ocorrer apenas quando o erro for comprovado, seguindo as permissões e os procedimentos internos.
Quando a diferença não pode ser explicada, ela deve ser tratada como uma ocorrência pendente de análise.
Como lidar com cancelamentos fiscais?
Uma venda cancelada no sistema comercial não deve ser confundida automaticamente com o cancelamento de seu documento fiscal.
Quando existe emissão de NFC-e, os procedimentos aplicáveis dependem da situação da operação e das regras da Secretaria da Fazenda competente.
A SEFAZ de São Paulo, por exemplo, possui orientações específicas para o tratamento de determinados cancelamentos de NFC-e realizados fora do prazo ordinário.
Assim, antes de corrigir uma operação que envolva documento fiscal, é necessário verificar as regras aplicáveis e, quando necessário, consultar a contabilidade.
Como um PDV Varejo Online Ajuda a Reduzir Diferenças de Caixa?
Um PDV varejo online pode reduzir falhas de conferência ao centralizar o registro das vendas, identificar operadores, organizar formas de pagamento e manter o histórico das movimentações. No entanto, a tecnologia não elimina erros automaticamente: a qualidade das informações depende das funcionalidades contratadas, da configuração do sistema e da utilização correta pelos funcionários.
Registro de movimentações em um único ambiente
Quando os recebimentos e as movimentações do caixa são controlados em ferramentas separadas, aumenta a necessidade de repetir informações manualmente.
Um operador pode registrar a venda no sistema, mas esquecer de atualizar outra planilha utilizada pelo responsável financeiro.
Esse processo cria oportunidades para diferenças entre registros.
Com uma solução integrada, as informações geradas no atendimento podem alimentar os controles correspondentes, conforme os recursos disponíveis.
Além disso, quando vendas e estoque trabalham de forma relacionada, o comerciante pode acompanhar melhor as mercadorias que saíram do estabelecimento e os recebimentos associados.
Identificação dos operadores responsáveis
Um recurso importante é a identificação individual dos usuários.
Quando diferentes funcionários compartilham o mesmo acesso, torna-se mais difícil saber quem realizou uma movimentação específica.
O controle por operador permite associar operações a usuários e períodos definidos.
Essa organização é especialmente útil para lojas que possuem vários caixas ou trabalham em turnos.
Histórico de alterações e cancelamentos
Um sistema com registros de auditoria pode mostrar quando uma venda foi alterada, cancelada ou recebeu determinado desconto.
Essas informações ajudam a compreender situações que provocaram divergências.
Também é recomendável utilizar permissões de acesso para operações sensíveis, como cancelamentos, sangrias e alterações de valores.
A finalidade é manter os procedimentos rastreáveis e reduzir movimentações não autorizadas.
Conferência por meio de relatórios
Os relatórios precisam apresentar informações suficientes para explicar a composição do caixa.
Entre os registros úteis estão:
-
Vendas por operador e período;
-
Recebimentos separados por modalidade;
-
Movimentações de entrada e saída;
-
Cancelamentos e devoluções;
-
Diferenças entre saldos esperados e apurados;
-
Histórico de fechamentos anteriores.
A principal vantagem não está apenas em visualizar números, mas em conseguir relacionar cada diferença às operações que podem tê-la provocado.
Como Criar uma Rotina para Evitar Diferenças Recorrentes?
Para evitar que as mesmas falhas aconteçam diariamente, o estabelecimento precisa transformar a conferência do caixa em um procedimento padronizado. Isso envolve definir responsabilidades, acompanhar operações que exigem maior atenção e avaliar periodicamente as divergências registradas. O objetivo é corrigir as causas, não apenas identificar valores diferentes ao final do expediente.
Estabeleça procedimentos para situações excepcionais
Vendas comuns geralmente seguem um fluxo conhecido pelos operadores.
Entretanto, situações como cancelamentos, devoluções e pagamentos divididos podem exigir procedimentos adicionais.
A empresa deve orientar os funcionários sobre quando solicitar autorização, como registrar cada movimentação e quais informações precisam ser conferidas antes de finalizar a operação.
Essa padronização reduz a dependência de decisões improvisadas durante o atendimento.
Realize conferências intermediárias quando necessário
Lojas com grande volume de vendas ou diferentes turnos podem adotar conferências em momentos estratégicos.
Por exemplo, antes da troca de operador, é possível verificar o movimento do período e documentar o repasse de responsabilidade.
Assim, uma divergência identificada ao final do dia não precisará necessariamente ser investigada entre todas as operações realizadas desde a abertura.
A frequência das conferências deve considerar o volume de transações e a rotina do estabelecimento.
Acompanhe os motivos das diferenças
O valor total das divergências é importante, mas não explica sozinho a qualidade do processo.
Uma loja que apresenta várias diferenças pequenas pode ter um problema operacional recorrente, mesmo quando o impacto financeiro individual parece limitado.
Por isso, vale acompanhar:
-
Quantidade de fechamentos com diferença;
-
Valor total das faltas e sobras;
-
Motivos mais frequentes;
-
Turnos e situações em que os erros acontecem;
-
Ocorrências resolvidas e pendentes.
A análise desses registros ajuda a identificar necessidades de treinamento, alterações nos procedimentos e possíveis problemas na configuração do sistema.
O Sebrae também destaca a importância do registro organizado de entradas e saídas no controle do fluxo de caixa.
Conclusão
Evitar diferenças no fechamento de caixa exige mais do que conferir o dinheiro existente ao final do expediente. O processo começa com uma abertura correta, continua no registro de cada recebimento e depende da identificação de todas as movimentações realizadas durante o período.
Um PDV varejo online pode facilitar esse controle ao organizar vendas, pagamentos e históricos de operação, mas os resultados dependem da qualidade dos dados e da padronização dos procedimentos.
Quando a empresa identifica as causas das divergências, registra as ocorrências e acompanha os erros recorrentes, torna-se mais fácil realizar fechamentos confiáveis e manter maior controle sobre a movimentação financeira do comércio.
Leia Também
Para aprofundar o conhecimento sobre controle de caixa, automação comercial e organização das vendas, confira outros conteúdos relacionados: